تلقيت عرضين لشراء مديونيتك: بنك يعرض قسطًا أقل، وآخر يعلن معدل ربح يبدو أفضل. أيهما تختار؟ الإجابة المهنية لا تبدأ بالسؤال عن اسم البنك الأفضل، بل بمقارنة عقود قابلة للمقارنة فعلًا. فمن الممكن أن يكون القسط الأقل نتيجة مدة أطول، وأن تبدو نسبة الربح جذابة بينما تكون الرسوم أو التأمين أعلى، أو أن يتضمن العرض سيولة إضافية تجعل المقارنة مضللة من الأساس.
إذا كنت تبحث عن «أفضل بنك لشراء المديونية في الإمارات» أو «أقل نسبة لشراء قرض»، فالأفضل أن تغيّر صيغة السؤال إلى: «ما العرض الذي يحقق هدفي المالي بأقل تكلفة ومخاطر مفهومة؟». هذا الدليل يقدم سبعة معايير عملية للمقارنة، مع أمثلة رقمية وقائمة تحقق تساعدك على قراءة عرض البنك. ولن نضع ترتيبًا مزعومًا للبنوك أو أسعارًا متغيرة بلا تاريخ؛ لأن السعر النهائي يعتمد على وضع العميل، والراتب، والتزامات قائمة، ونوع التمويل، وشروط البنك وقت التقديم.
وقبل المقارنة، راجع دليل شراء المديونية خطوة بخطوة لتفهم ما يحدث عند انتقال التمويل بين مصرفين. كما يمكنك استخدام حاسبة شراء المديونية لصناعة سيناريو أولي، ثم استبدال الأرقام الافتراضية بعرض مكتوب من البنك.
المعيار الأول: إجمالي تكلفة التمويل المتبقية، لا القسط وحده
أهم رقم للمقترض ليس «كم سأدفع شهريًا؟» فقط، بل «كم سأدفع من اليوم وحتى إغلاق التزامي نهائيًا؟». احسب مجموع الأقساط المتبقية في التمويل القديم، ثم احسب مجموع أقساط التمويل الجديد. لا تنس الرسوم التي ستدفعها عند التسوية أو النقل، وأي تأمين أو تكافل ورسوم مرتبطة بالمنتج. إذا كان العرض الجديد يشمل مبلغًا نقديًا إضافيًا، فافصل هذا المبلغ حتى لا تقارن التزامين بحجمين مختلفين.
مثال توضيحي: باقي على قرضك 24 قسطًا بقيمة 5,000 درهم، أي 120,000 درهم دفعات مستقبلية. يعرض بنك جديد 36 قسطًا بقيمة 3,650 درهم، أي 131,400 درهم، بالإضافة إلى رسوم 1,800 درهم. هنا انخفض القسط بمقدار 1,350 درهم، لكن مجموع الدفعات والرسوم أصبح 133,200 درهم، أي أعلى من البقاء على الجدول القديم بمبلغ 13,200 درهم. هذا المثال لا يثبت أن العرض الجديد سيئ لكل شخص؛ ربما تكون السيولة الشهرية أهم للعميل، لكنه يوضح ثمن الراحة الشهرية.
إذا كان العميل لا يستطيع تحمل القسط القديم على الإطلاق، فقد يبحث عن حل لتخفيف العبء حتى لو كانت التكلفة النهائية أعلى، بشرط ألا يؤدي ذلك إلى دورة اقتراض مستمرة. لكن إذا كان قادرًا على السداد ويريد توفير المال، فمجرد انخفاض القسط لا يكفي. اختر معيار نجاح واضحًا قبل أي توقيع: هل تريد خفض عبء القسط أم توفير المال الإجمالي أم تقليل مخاطر التأخر؟
المعيار الثاني: طريقة عرض معدل الربح أو الفائدة
قد ترى في الإعلانات كلمات «معدل ثابت»، «معدل متناقص»، «Flat»، «Reducing» أو معدل سنوي فعلي. الأرقام لا تكون قابلة للمقارنة بمجرد تشابه نسبتها، لأن طريقة احتساب التكلفة والرصيد قد تختلف. اطلب من البنك شرح معدل الربح أو الفائدة المستخدم وطريقة احتسابه، مع جدول سداد يبيّن نصيب كل دفعة من الالتزام وتكلفة التمويل، بدل الاستناد إلى نسبة مطبوعة في إعلان عام.
في التمويل الإسلامي، ترتبط التكلفة ببنية العقد مثل المرابحة أو غيرها من المنتجات المعتمدة، ويجب أن تكون الشروط واضحة. ليس من الصحيح اختزال كل تمويل إسلامي في معنى «فائدة بصفة أخرى»، كما أنه ليس صحيحًا افتراض أن أي منتج إسلامي سيكون أرخص تلقائيًا. المقارنة المالية تحتاج إلى التزام تعاقدي حقيقي ومجموع دفعات، والمراجعة الشرعية تحتاج إلى معرفة المنتج وآلية اعتماده.
يلزم معيار حماية المستهلك لدى المصرف المركزي المؤسسات المرخصة بإفصاحات عن معدل الفائدة أو الربح والرسوم وطريقة الاحتساب في بيان الحقائق الأساسية Key Facts Statement. اطلب هذه الوثيقة لكل عرض، واقرأها مع العقد النهائي؛ فالوعود الشفهية لا تصلح أساسًا لمقارنة التكلفة. إذا كان أحد الموظفين لا يستطيع توضيح العلاقة بين النسبة المعلنة وجدول الدفعات، لا تتسرع في الموافقة.
المعيار الثالث: مدة السداد وتأثيرها على حياتك
تخيل عرضين بالمعدل نفسه تقريبًا، لكن أحدهما يمتد لثلاث سنوات والآخر لأربع. قد يبدو الثاني مريحًا لأن القسط أقل؛ إلا أنه يبقي الالتزام فترة أطول. وهذه المدة لها معنى خارج الآلة الحاسبة: ماذا لو قررت تغيير وظيفتك؟ ماذا لو احتجت تمويلًا عقاريًا؟ ماذا لو وصلت إلى سن التقاعد؟ وماذا لو تغيرت تكاليف الحياة قبل نهاية العقد؟
افحص ما إذا كانت مدة السداد الجديدة تتجاوز حاجتك الواقعية، أو تجعل معظم سنواتك المقبلة مرتبطة بقسط مصرفي. إذا كنت قريبًا من التقاعد فلا تفترض أن البنك سيحتسب دخلك المستقبلي مثل الراتب الحالي. يقرر تنظيم المصرف المركزي أحكامًا خاصة بخفض الاستقطاع عند امتداد السداد إلى التقاعد، ويجب فهم أثرها على الجدول وليس استخدام نسبة واحدة لكل الأعمار والمنتجات.
اختبر العرض في ثلاثة سيناريوهات: دخل ثابت، ودخل أقل بنسبة افتراضية تختارها أنت لتحليل تحمل المخاطر، ومصروف طارئ كبير. إذا كان سداد القسط الجديد ممكنًا فقط في السيناريو المثالي، فهذه إشارة لبحث بديل. وللمساعدة يمكنك مراجعة حاسبة الميزانية الشهرية إلى جانب حساب تكلفة القرض.
المعيار الرابع: رسوم التسوية المبكرة والنقل والمعالجة
ليس من المنطقي أن تقارن 100 درهم توفيرًا شهريًا وتغفل 5,000 درهم رسومًا عند النقل. اطلب كشفًا بأسماء الرسوم وقيمها وسبب استحقاقها وتوقيت دفعها: هل هناك تسوية مبكرة لدى البنك القديم؟ وهل توجد رسوم معالجة لدى البنك الجديد؟ وهل تُفرض رسوم على خطابات المديونية أو نقل الضمان أو التقييم؟ وهل تكاليف التأمين أو التكافل اختيارية أم مشروطة بالمنتج؟
تتضمن معايير حماية المستهلك لدى مصرف الإمارات المركزي ملحقًا لحدود الرسوم والعمولات المسموح بها على خدمات الأفراد. من بينها أمثلة لرسوم السداد المبكر في قروض الأفراد بنسبة 1% وبحد أقصى 10,000 درهم في حالات مذكورة، وحدود أخرى بحسب نوع المنتج. لا تنقل هذا الرقم تلقائيًا إلى تمويل عقاري أو سيارة أو بطاقة دون الرجوع إلى البند الخاص به، ولا تفترض أن سقف الرسم يعني أن كل بنك سيتقاضاه بالضرورة.
اسأل أيضًا: «هل الرسوم ضمن مبلغ التمويل الجديد أم سأدفعها من حسابي؟». نقل الرسوم إلى أصل التمويل قد يخفي أثرها المباشر على السيولة، لكنه لا يجعلها مجانية. وإذا قيل لك إن هناك إعفاءً، اطلب إثباتًا مكتوبًا بالشروط وتاريخ الانتهاء وأي شرط قد يعيد الرسم لاحقًا.
المعيار الخامس: المرونة بعد توقيع العقد
ليس كل تمويل مناسبًا حتى لو كانت تكلفته الأولية الأقل. قد يكون لديك احتمال الحصول على مكافأة أو زيادة راتب أو بيع أصل خلال عام، وتريد سداد جزء من التمويل مبكرًا. اسأل البنك عن إمكانية التسوية الجزئية، وأي رسم ينطبق عليها، وطريقة تعديل الأقساط أو المدة بعد السداد. قد تفضّل عقدًا يوفر مرونة واضحة ولو كانت بعض شروطه مختلفة.
راجع كذلك سياسة تأجيل القسط إن وجدت، وآثار تغيير جهة العمل أو تحويل الراتب، وما إذا كانت هناك شروط تخص الاحتفاظ بحساب مصرفي معين أو بطاقات مرتبطة. لا تفترض أن المزايا الموجودة في تمويلك الحالي ستنتقل إلى العقد الجديد. كل منتج له مستنداته، ويمكن أن تختلف المرونة حتى داخل البنك الواحد.
عندما يكون لديك دخل متغير من عمولات أو مكافآت، قد تكون القدرة على سداد مبالغ إضافية في الأشهر الجيدة مفيدة؛ لكن التمويل المصرفي يُقيّم غالبًا على قدرة سداد منتظمة، وليس على أفضل شهر دخل حصلت عليه. ركز على الحد الأدنى الموثوق من دخلك عند المقارنة، وأدخل مبالغ المكافآت في سيناريو إضافي لا في أساس الخطة.
المعيار السادس: متطلبات البنك ومدى ملاءمة ملفك
إعلان البنك قد يذكر حدًا أدنى للراتب، لكنه لا يمثل جميع شروط الأهلية. قد تكون جهة العمل، واستقرار إيداعات الراتب، وطبيعة الإقامة، ومدة الخدمة، والالتزامات الحالية، والسجل الائتماني، وعمر العميل، ونوع التمويل عناصر مؤثرة في القرار. لذلك لا يوجد «أفضل بنك» لجميع الناس. العرض الممتاز لشخص قد لا يكون متاحًا لآخر أو قد يتضمن شروطًا مختلفة تمامًا.
لا تعتمد على الوسطاء الذين يعدونك بموافقة مضمونة أو يطلبون إخفاء تمويل قائم. البنك الجديد سيحتاج إلى تقييم التزاماتك، وقد يستخدم بيانات الاتحاد للمعلومات الائتمانية. وتؤكد قواعد الممارسة المسؤولة للتمويل السارية في 2026 ضرورة تقييم قدرة العميل على الوفاء بالائتمان ومراجعة سجله الائتماني قبل المنح. الهدف هو ألا يتحول النقل إلى التزام جديد غير قابل للسداد.
إذا كانت نسبة عبء الدين مرتفعة، قارن العروض ضمن قدرتك على السداد. احسب النسبة أوليًا عبر أداة DBR وافهم شرح معادلة DBR في الإمارات. كذلك راجع شروط التمويل الشخصي لفهم المستندات والاعتبارات العامة قبل التقديم.
المعيار السابع: وضوح إجراءات الإغلاق والتسوية
التكلفة وحدها لا تكفي إذا كان انتقال الالتزام غامضًا. اسأل من يتولى سداد البنك القديم، ومتى يصبح خطاب التسوية صالحًا، وكيف يتم إثبات الإغلاق، ومتى يبدأ سداد التمويل الجديد، وما المطلوب إذا تأخر إصدار شهادة عدم المديونية. لا تتوقف عن دفع قسط قائم قبل الحصول على تأكيد واضح بأن التسوية تمت أو أن البنكين اتفقا على ترتيبات الفترة الانتقالية.
إذا كان النقل يشمل سيارة أو تمويلًا عقاريًا، فقد تكون هناك إجراءات لفك رهن أو تسجيل ضمان جديد، وربما رسوم تقييم أو مستندات إضافية. لا تقارن مسارات من أنواع مختلفة وكأنها عملية تحويل نقدي فوري. وقد يغيّر اختلاف المواعيد طريقة احتساب المبلغ النهائي المطلوب للتسوية، ولهذا يجب تحديث عرض البنك عند اقتراب التنفيذ.
احتفظ بكافة الخطابات والإيصالات والمراسلات، وراجع كشف حسابك بعد إغلاق المنتج القديم. وبمجرد اكتمال النقل، راقب أول قسط جديد وتطابقه مع جدول السداد. عدم الاحتفاظ بالمستندات يجعل معالجة أي خطأ لاحق أصعب، خصوصًا إذا تعلّق بخصم مزدوج أو تاريخ إغلاق غير واضح.
طريقة حساب عملية: جدول مقارنة بين عرضين
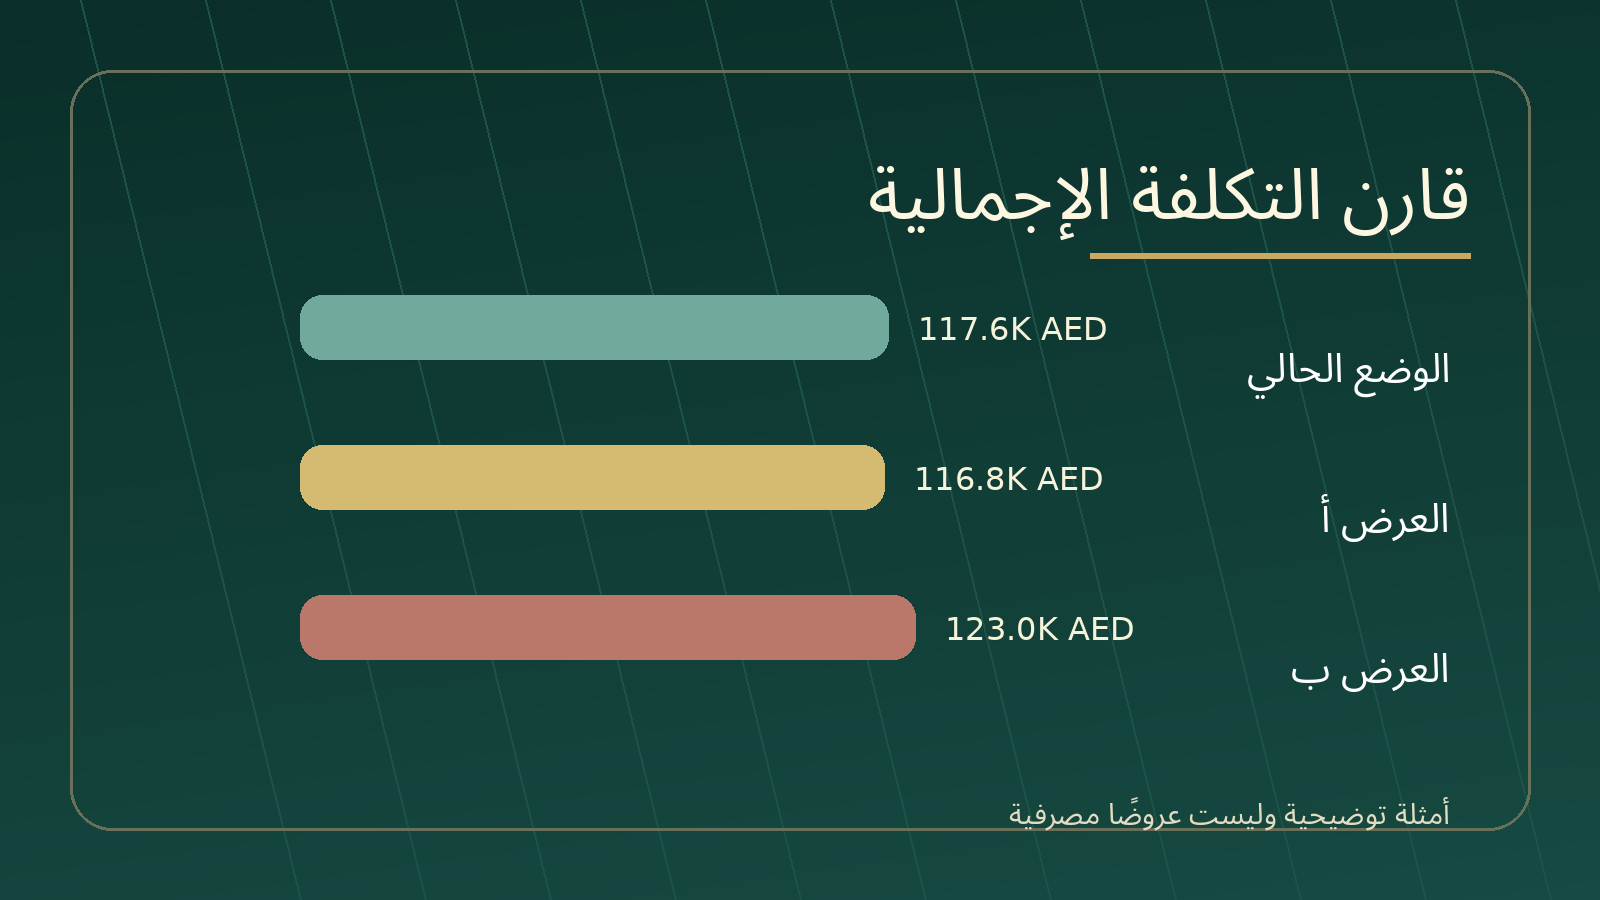
قبل اختيار البنك، أنشئ جدولًا من ثلاث أعمدة: البقاء على التمويل الحالي، والعرض أ، والعرض ب. دوّن فيه المبلغ المطلوب للتسوية، والقسط، وعدد الأقساط، ومجموعها، وجميع الرسوم، وأي سيولة إضافية، ومعدل التكلفة ونوعه، والضمانات، والمرونة، والمدة حتى التقاعد. ثم احسب «التكلفة من اليوم» لكل خيار، لا تكاليف سددتها في الماضي؛ فما دفعته بالفعل أصبح تكلفة تاريخية وليس عاملًا يغيّر حساب النقل الآن.
مثال رقمي افتراضي: التمويل الحالي 28 قسطًا × 4,200 درهم = 117,600 درهم دفعات مستقبلية. العرض أ 36 × 3,200 = 115,200 درهم، ورسوم 1,600، فيكون الإجمالي 116,800 درهم؛ وفر حسابي 800 درهم مع انخفاض القسط 1,000 درهم. العرض ب 42 × 2,900 = 121,800، ورسوم 1,200، فيصبح الإجمالي 123,000؛ زيادة 5,400 درهم مقارنة بالبقاء. لا تشمل الأرقام أثر الضمانات أو التأمين أو أي عنصر آخر غير مذكور، ولذلك لا تصلح كدليل على سعر فعلي متاح في السوق.
هذه الطريقة تكشف أن الخيار أ قد يكون أقرب لهدفين في المثال، بينما الخيار ب يعطي قسطًا أخف مقابل تكلفة أعلى ومدة أطول. لكن لا تتسرع في اعتبار العرض أ هو الأفضل: ماذا لو كان معدلًا متغيرًا؟ ماذا لو شرط تحويل راتب غير مناسب؟ ماذا لو كان هناك قسط أكبر في نهاية المدة؟ يجب قراءة العقد بالكامل قبل الاختيار.
الفرق بين «العرض الأرخص» و«العرض الأنسب»
قد يكون العرض الأقل إجماليًا غير مناسب إذا جعل القسط يستهلك أغلب دخلك ويعرضك للتأخر عند أي ظرف طارئ. وقد يكون العرض ذو القسط الأصغر مكلفًا زيادةً، لكنه يخفف خطر تعثر وشيك ضمن خطة واضحة لإدارة الدخل. لهذا يختلف الحكم باختلاف وضع العميل، ولا يجوز تقديم وصفة واحدة لجميع المقترضين.
استخدم معيارين منفصلين: الملاءمة الشهرية التي تقيس ما يتبقى من الدخل بعد المصروفات، والكفاءة الإجمالية التي تقيس تكلفة التمويل مع الزمن. يمكن أن تضيف معيارًا ثالثًا هو المرونة والمخاطر. إذا كان خيار ما متفوقًا في معيار واحد وضعيفًا جدًا في الآخرين، يجب فهم سبب المقايضة بوعي.
عند وجود التزامات متعددة، قد تزيد قيمة التنظيم وتوحيد مواعيد الخصم، ولكن يجب ألا يخدعك إحساس «قسط واحد بدل ثلاثة» عن حقيقة مجموع المدفوعات. كذلك عند الانتقال إلى تمويل إسلامي، اطلب معرفة الهيكل المعتمد والتكاليف المترتبة، وليس مجرد التأكد من الاسم التجاري للمنتج.
أخطاء شائعة تجعل المقارنة مضللة
أول خطأ هو إجراء المقارنة على مبلغ القرض الأصلي بدل مبلغ الإغلاق الحالي؛ وثانيها اعتبار جميع الرسوم صفرًا لأن الإعلان يقول «عرض خاص»؛ وثالثها خلط تمويل يشمل مبلغًا نقديًا جديدًا بتمويل مخصص للتسوية فقط. ومن الأخطاء أيضًا تجاهل التأمين أو التكافل، ونسيان بطاقات ائتمانية ما زالت مفتوحة، وتقدير التكاليف على فترة فائدة ترويجية من دون مراجعة ما يأتي بعدها.
أحد الأخطاء الخطيرة اعتبار انخفاض DBR وحده ضمانًا للموافقة. النسبة أداة مهمة لكن البنك يتحقق من عوامل كثيرة أخرى. وفي الاتجاه المقابل، قد تكون النسبة الحالية مرتفعة لأن دخلًا معينًا لم يتأكد البنك من اعتباره مؤهلًا. لا تحاول تعديل البيانات لإظهار نسبة أجمل؛ اطلب بيانًا بكيفية احتساب الدخل والتزاماته في ملفك بصورة صحيحة.
خطأ آخر هو رفض طلب المستندات باعتباره تعقيدًا غير ضروري. خطاب المديونية، وكشف الراتب، وبيان الحقائق الأساسية، ومستندات الإغلاق، كلها أدوات تساعدك على اكتشاف فرق مالي قبل أن يصبح التزامًا قانونيًا. احفظها في ملف واحد ودوّن تاريخ كل مستند، خاصة لأن بعض أرقام التسوية تتغير بمرور الأيام.
ماذا تفعل إذا كانت عروض البنوك متقاربة؟
إذا كان فرق التكلفة محدودًا، انتقل إلى مقارنة تفاصيل التنفيذ والخدمة والمرونة: سرعة الحصول على خطاب إغلاق، وضوح التواصل، طريقة خدمة الشكاوى، إمكان إجراء سداد جزئي، وتسهيل إدارة الحساب عبر القنوات الرقمية. هذه أمور لا تدخل كلها في معادلة القسط، لكنها قد تؤثر على تجربتك لسنوات.
تحقق من أي عرض مكتوب بشأن الإعفاءات أو الحوافز. لا تجعل هدية مؤقتة أو نقاط مكافآت هي العامل الحاسم إذا كان الفرق في إجمالي التكلفة أكبر من قيمتها الفعلية. واحسب أي ميزة على أساس قيمتها النقدية الواقعية لك أنت، لا القيمة المعلنة في الإعلان.
لا تتردد في سؤال البنك الحالي إذا كان يستطيع تعديل الشروط أو إعادة الجدولة دون تكاليف النقل. هذا ليس ضمانًا بأن العرض سيكون أفضل، لكنه خيار ينبغي وضعه في جدول المقارنة، بدل تصور أن الانتقال إلى بنك جديد هو المسار الوحيد للتخفيف.
خطواتك التالية قبل طلب شراء مديونية
اجمع مستندات التمويل الحالي واكتب هدفك في جملة واحدة. احسب DBR، ثم أدخل الأرقام في حاسبة شراء المديونية. بعد ذلك اطلب عروضًا مكتوبة قابلة للمقارنة، واقرأ بيان الحقائق الأساسية لكل منتج، وحدد جميع الرسوم والمدة ونوع التكلفة. أخيرًا، قيّم الخطة وفق دخلك المتوقع ومصروفاتك ومرونتك في الحالات الطارئة.
يمكن لفريق Nexora Finance مساعدتك على مراجعة وضعك وشرح خيارات التمويل الإسلامي الممكنة عبر البنوك التي نتعاون معها في الإمارات. هذه مراجعة استشارية مجانية للعميل، ولا تمثل قرارًا من بنك أو ضمان تمويل. اقرأ خدمة شراء المديونية أو اطلب التواصل إذا رغبت في مناقشة الخيارات.
أسئلة شائعة حول مقارنة شراء المديونية
ما أفضل بنك لشراء المديونية في الإمارات؟
لا توجد إجابة واحدة دقيقة للجميع. الأمر يتوقف على الراتب، وجهة العمل، والالتزامات القائمة، والسجل الائتماني، وحجم التسوية، ونوع المنتج، والتكاليف والشروط المعروضة عند التقديم. الأفضل أن تقارن عروضًا مكتوبة لنفس مبلغ التسوية والهدف والمدة بقدر الإمكان، وأن تسأل عن كل الرسوم ومجموع الأقساط والمرونة قبل الاختيار.
هل الأقل في نسبة الربح يعني أنه الأرخص؟
ليس بالضرورة. قد تختلف طريقة احتساب المعدل، والمدة، ومبلغ التمويل، والرسوم، والتأمين، أو شروط تغير السعر. المقارنة الصحيحة تبدأ من إجمالي ما ستسدده ونوعية المخاطر والالتزامات. اطلب جدول سداد وبيان حقائق أساسية بدل الاعتماد على نسبة عامة من إعلان.
هل يمكنني التفاوض على رسوم شراء المديونية؟
يمكنك أن تسأل عن الخصومات والإعفاءات والعروض الحالية، لكن لا تفترض أن البنك ملزم بمنحها. تأكد من الحدود التنظيمية المطبقة على نوع الرسم، واطلب أي إعفاء مكتوبًا. قارن القيمة النهائية بعد الرسوم الفعلية وليس المبالغ التسويقية، ولا توافق على رسوم غير مفهومة أو غير مفصح عنها.
هل أنقل المديونية إذا بقيت ستة أقساط فقط؟
قد تصبح تكلفة النقل غير مجدية عندما يكون المتبقي من التمويل قليلًا، لأن الرسوم والمدة الجديدة قد تفوق أي وفر. لا توجد قاعدة عامة تعتمد على عدد الأقساط وحده؛ اطلب مبلغ التسوية، واحسب المدفوعات المتبقية، ثم قارن عرض البنك الجديد بصورة عادلة. ربما تكون إعادة تنظيم الميزانية أفضل من تمويل جديد.
هل يمكن أن يوفر شراء المديونية قسطًا دون توفير إجمالي؟
نعم، وقد يحدث ذلك عندما تمتد مدة السداد أو تُضاف رسوم أو سيولة جديدة. قد يكون تخفيف العبء الشهري هدفًا مشروعًا إذا كان مدروسًا، لكنه ليس مرادفًا للتوفير المالي. يجب توضيح الفرق في تقرير المقارنة حتى لا يخرج العميل باعتقاد مضلل.
هل يجب إرسال طلبات إلى جميع البنوك في يوم واحد؟
ليس بالضرورة. ابدأ بفهم شروط الأهلية والوثائق المطلوبة وتقييم ملفك. إذا كان هناك سبب واضح لعدم الأهلية، فتكرار الطلبات دون معالجة السبب لا يساعد. افحص وضعك الائتماني والدخل والالتزامات، واطلب توضيحًا للشروط قبل تقديم الطلبات الرسمية.
المصادر والمراجع
- معايير حماية المستهلك – مصرف الإمارات المركزي: بيان الحقائق الأساسية ورسوم التمويل والإفصاحات.
- المادة السابعة – أقساط السداد: حدود الاستقطاع العام وأحكام التقاعد.
- الممارسة المسؤولة للتمويل، C 2/2026: تقييم قدرة العميل على السداد.
تنبيه مهني: الأمثلة الحسابية افتراضية للتوضيح وليست عروضًا بنكية حقيقية. راجع دائمًا المستندات النهائية للبنك وتاريخ سريانها.
هل تفكر في نقل تمويلك أو إعادة ترتيب أقساطك؟
يمكننا مراجعة خيارات التمويل الإسلامي المتاحة لحالتك، دون رسوم استشارية على العميل ودون وعود بموافقة مسبقة.
اطلب تواصلًا من Nexora Finance