قبل أن تسأل «كم قرض أقدر آخذ على راتبي؟» أو «هل يمكنني نقل مديونية من بنك إلى آخر؟»، هناك رقم يجب أن تفهمه: نسبة عبء الدين DBR. هذا الرقم يوضح بصورة أولية مقدار ما تستهلكه التزاماتك المصرفية الشهرية من دخلك المؤهل، وهو عامل مهم عند دراسة التمويل الشخصي وبطاقات الائتمان وشراء المديونية. لكنه ليس موافقة مسبقة، وليس مقياسًا منفردًا للصحة المالية أو ملاءمة أي منتج.
كثيرون يحسبون DBR بجمع قسط القرض الشخصي فقط ثم تقسيمه على الراتب، فتظهر النتيجة مطمئنة أكثر من الواقع. المشكلة أن التزامات أخرى قد تدخل في تقييم البنك: تمويل سيارة، وقرض عقاري، وحدود بطاقات، وتسهيلات إضافية، وغيرها وفق البيانات والسياسات ذات الصلة. وقد يختلف الدخل المحتسب مصرفيًا عن إجمالي المبالغ التي تصل حسابك إذا كان بعضها غير ثابت أو غير موثق.
هذا الدليل يشرح القاعدة التنظيمية الأساسية في الإمارات، وطريقة الحساب خطوة بخطوة، وماذا يحدث عند اقتراب التقاعد، وكيف تفهم أثر البطاقات والتمويل الجديد. سنستخدم أمثلة حسابية واقعية الشكل لكنها افتراضية، ونربطك بالأداة المتاحة على الموقع: حاسبة DBR المجانية. ابدأ بالمعلومة ثم أدخل بياناتك؛ لأن الحاسبة الدقيقة لا تستطيع تعويض معلومات ناقصة.
ما هي نسبة DBR بالضبط؟
DBR اختصار لعبارة Debt Burden Ratio، أي نسبة عبء الدين أو نسبة الالتزامات الشهرية إلى الدخل. الفكرة بسيطة: إذا كنت تكسب 20,000 درهم شهريًا وتُحتسب عليك التزامات مصرفية شهرية بقيمة 8,000 درهم، فنسبة العبء التقديرية هي 40%. وكلما ارتفعت النسبة، تقل مساحة الدخل المتاحة للالتزامات الإضافية، وإن كان الحكم على الأهلية يحتاج عوامل أخرى.
لا تخلط DBR مع «نسبة المديونية إلى إجمالي الأصول» أو «نسبة الديون إلى الدخل السنوي»، ولا مع مجموع أرصدة القروض القائمة. العميل الذي عليه رصيد 150 ألف درهم قد تكون أقساطه أقل من عميل عليه رصيد أصغر إذا اختلفت مدة السداد وطبيعة التمويل. في حساب DBR، مركز الثقل هو الالتزام الشهري المحتسب مقابل الدخل الشهري المؤهل، وليس قيمة ما اقترضته تاريخيًا وحدها.
في المقابل، لا تعني نسبة منخفضة بالضرورة أن الاقتراض فكرة جيدة. فقد تكون مصروفات أسرة كبيرة، أو إيجار مرتفع، أو تعليم أطفال، أو التزامات غير مصرفية تستنفد معظم الباقي من الدخل. لذلك يجب أن تسأل سؤالين منفصلين: هل أستوفي شرط النسبة؟ وهل أستطيع تحمل القسط فعلًا مع مصروفاتي وحالات الطوارئ؟
ما الحد التنظيمي لنسبة عبء الدين في الإمارات؟
تنص المادة (7) من نظام القروض الشخصية والخدمات الأخرى المقدمة للأفراد، C 29/2011 على ألا يزيد ما يقتطع من الراتب أو الدخل المنتظم، لكافة القروض والتسهيلات المحددة في نطاقها، عن 50% من الراتب الإجمالي وأي دخل منتظم من مصدر معروف ومحدد. ويشمل النص الإشارة إلى قروض السيارات والمساكن والسحب على المكشوف وبطاقات الائتمان. هذه قاعدة تنظيمية أساسية يجب قراءتها ضمن نطاقها وأي تعليمات خاصة بالمنتج.
يتضمن النص نفسه حكمًا عند امتداد مدة القرض أو التسهيل إلى سن التقاعد، مفاده برمجة التخفيض للسماح باستقطاع 30% فقط من الدخل أو المعاش التقاعدي في الحالة المحددة. من الخطأ الشائع كتابة «DBR للمتقاعد دائمًا 30%» دون شرح سياق التطبيق، أو إغفال أحكام التمويل العقاري والمنتجات ذات القواعد الخاصة. يجب فحص نوع المنتج وحالة العميل والتقاعد المتوقع.
كما يشدد معيار الممارسة المسؤولة للتمويل الصادر في 2026 على تقييم قدرة العميل على خدمة الائتمان ومراجعة سجله. إذن الوصول إلى 49% ليس تصريحًا تلقائيًا بالاقتراض أكثر؛ قد يرى البنك أن المصروفات أو الاستقرار الوظيفي أو طبيعة دخل معين تجعل تمويلًا جديدًا غير مناسب رغم الحساب الأولي.
معادلة حساب DBR خطوة بخطوة
المعادلة العامة التعليمية هي: DBR = (إجمالي الالتزامات الشهرية المحتسبة ÷ إجمالي الدخل الشهري المؤهل) × 100. كلمة «المحتسبة» مهمة؛ فقد لا يساوي الالتزام المصرفي الشهري القيمة التي تتصورها لكل بطاقة أو تسهيل. وكلمة «المؤهل» مهمة أيضًا؛ لأن البنك يتحقق من مصادر الدخل ودرجة انتظامها وفق سياسته وقواعده.
الخطوة الأولى هي تحديد الدخل: الراتب الثابت، وأي دخل منتظم آخر يمكن إثبات مصدره وإدخاله وفق معايير الجهة الممولة. لا تضف مكافأة سنوية أو عمولة استثنائية إلى الراتب كل شهر وكأنها دخل مضمون دون معرفة طريقة تقييم البنك لها. والهدف ليس الوصول إلى نسبة أصغر على الورق، بل تصور واقعي لقدرتك على السداد.
الخطوة الثانية جمع الأقساط: القرض الشخصي، السيارة، العقار، وأي التزام مصرفي أو تمويلي آخر ذي صلة. أضف الالتزام الذي يطبقه البنك على البطاقات الائتمانية أو التسهيلات الدوارة، ولا تفترض أنه صفر لأنك لم تستخدم البطاقة هذا الشهر. إذا لم تعرف طريقة احتساب بطاقة معينة، اذكر الافتراض بوضوح في حسابك وانتظر نتيجة البنك الرسمية.
الخطوة الثالثة هي إجراء القسمة والضرب في 100. ثم اختبر ما يحدث إذا أضفت القسط الجديد، أو إذا انخفض الدخل، أو إذا انتهى أحد الأقساط القائمة. كرر الحساب لكل سيناريو بدل الاكتفاء بنقطة واحدة. يمكنك إجراء الحساب بيدك أو عبر حاسبة DBR لدى Nexora، وهي أداة تعليمية ولا تحل محل دراسة البنك.
مثال 1: موظف راتبه 15,000 درهم
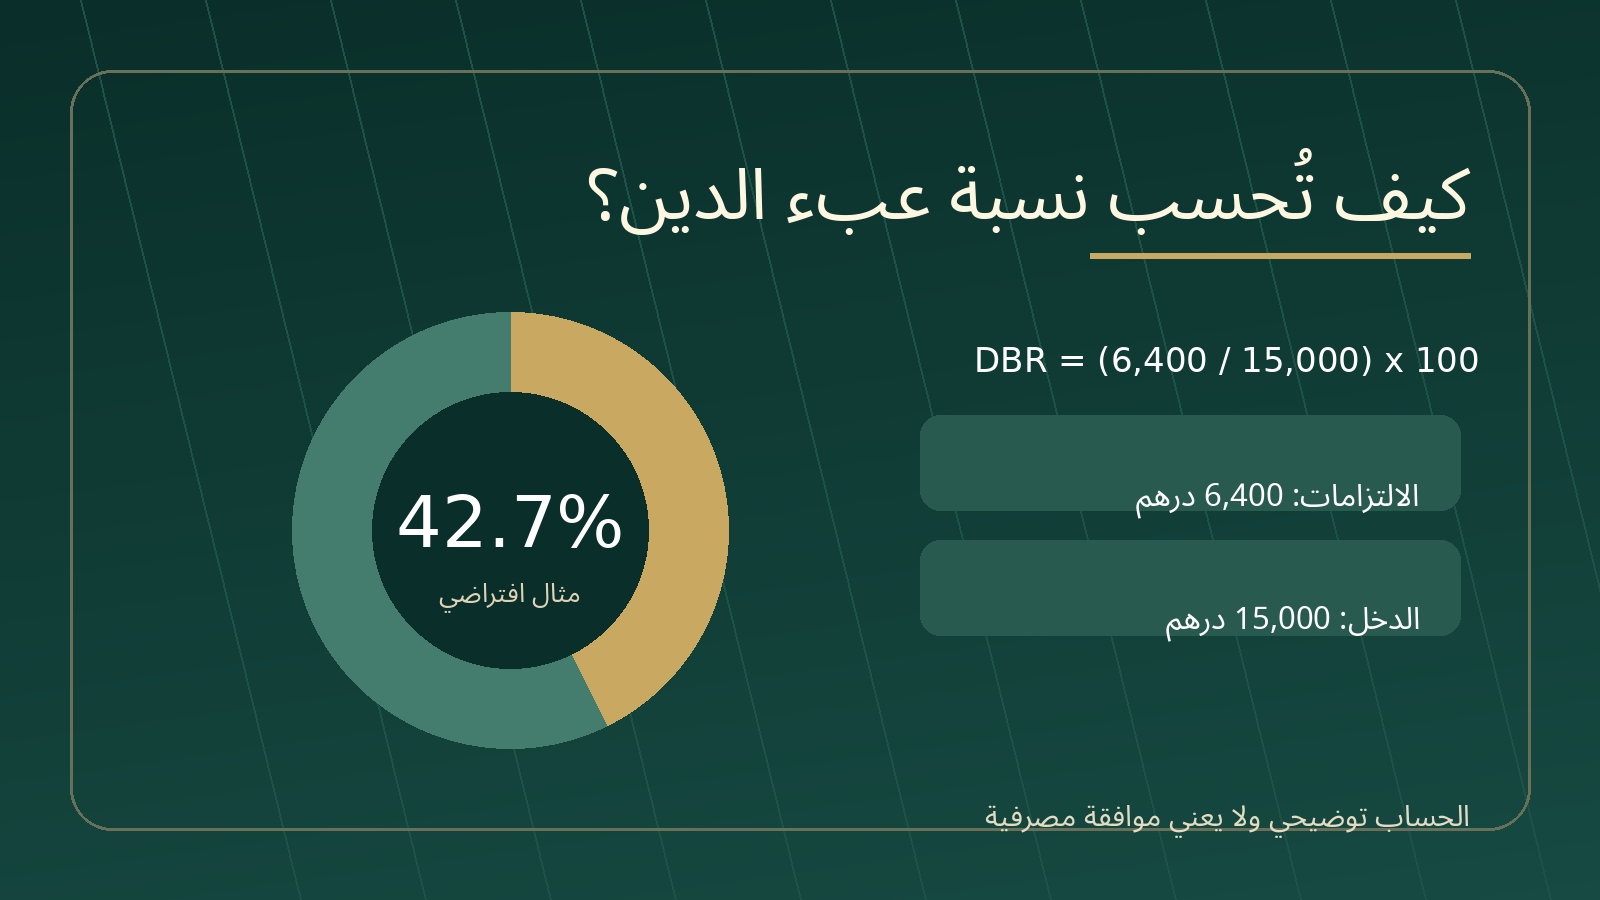
افترض موظفًا بدخل شهري مؤهل 15,000 درهم، عليه قسط تمويل شخصي 3,000 درهم، وقسط سيارة 1,250 درهم، والتزام بطاقة ائتمان محتسب بقيمة 650 درهم. إجمالي الالتزامات في هذا المثال يساوي 4,900 درهم. نقسم 4,900 على 15,000، ثم نضرب في 100، فتكون النسبة نحو 32.7%.
لو أراد العميل تمويلًا جديدًا بقسط افتراضي 1,500 درهم، يرتفع الإجمالي إلى 6,400 درهم، وتصبح النسبة 42.7% تقريبًا. هذه العملية تبين أثر إضافة القسط حسابيًا، لكنها لا تعني أن البنك سيمنح التمويل. فقد يطلب مستندات إضافية، أو يرى أن دخلًا معينًا غير معتمد، أو أن الالتزامات المحتسبة تختلف عن الأرقام التي أدخلها العميل.
لاحظ أيضًا أن وصول النسبة إلى 42.7% يترك جزءًا من الراتب بعيدًا عن التزامات التمويل، لكنه لا يوضح قيمة الإيجار والغذاء والتعليم والمواصلات والادخار. إذا كانت المصروفات الأساسية مرتفعة، فقد يكون هذا التمويل مرهقًا رغم أنه يبدو ضمن حد نظري. لذلك من المفيد استخدام حاسبة الميزانية الشهرية إلى جانب DBR.
مثال 2: راتب 22,000 درهم والتزامات متعددة
عميل آخر يتقاضى 22,000 درهم شهريًا، ويسدد 6,400 درهم تمويلًا شخصيًا، و2,100 درهم عقاريًا، و900 درهم على بطاقات وفق التزام محتسب مفترض. المجموع 9,400 درهم، والنسبة نحو 42.7%. إذا تلقى عرض شراء مديونية يستبدل القسط الشخصي البالغ 6,400 درهم بقسط 4,900 درهم، فإن إجمالي الالتزامات المفترض يصبح 7,900 درهم، وتقترب النسبة من 35.9%.
هل هذه نتيجة ممتازة؟ ليس قبل أن نعرف مدة التمويل الجديد وإجمالي تكلفته والرسوم. فقد ينخفض القسط لأن المدة زادت سنة أو أكثر، أو لأن العرض يعتمد على شروط مختلفة. ولهذا ننصح بقراءة دليل شراء المديونية ومقارنة عروض النقل قبل اتخاذ قرار بناءً على نسبة واحدة.
كذلك إذا اشترط البنك إغلاق بطاقة أو تغيير حدها، فيجب احتساب أثر هذه الخطوة فعليًا بعد تنفيذها، لا مجرد افتراض أن البطاقة ستُستبعد من الالتزامات لأن العميل يخطط لإغلاقها. القرارات الائتمانية تعتمد على معلومات موثقة، وليس وعودًا بالتغيير بعد الموافقة.
مثال 3: ماذا يحدث عندما ينخفض الراتب؟
افترض أن صافي وضعك الحالي يتضمن دخلًا مؤهلًا قدره 18,000 درهم والتزامات شهرية 7,200 درهم، أي DBR يساوي 40%. إذا انخفض الدخل المؤهل إلى 15,000 درهم وبقيت الأقساط ثابتة، تصبح النسبة 48%. وإذا تراجع إلى 13,500 درهم تصل إلى 53.3% تقريبًا. هذه الزيادة لم تنتج من قرض جديد، بل من تغير المقام في المعادلة.
النتيجة مهمة لمن يفكر في تغيير وظيفته أو لديه جزء متغير من دخله. عقد التمويل لا يصبح أرخص لمجرد انخفاض الراتب، بينما تقل مساحة المناورة المالية. لذلك لا تبنِ التزامًا طويل المدة على أعلى راتب استلمته في شهر استثنائي؛ اختبر ما يحدث عند أي تغير محتمل في الدخل مع التزامات الحياة الواقعية.
إذا وقعت أزمة دخل، اتصل بالبنك في وقت مبكر لمناقشة الخيارات المتاحة بدل تجاهل الاستحقاقات. التوقف عن التواصل قد يضيف صعوبة على الملف. ولا تعتمد على «قرض جديد لسداد القسط القديم» كخطة مستدامة من غير دراسة تكلفة شاملة وقدرة واقعية على السداد.
كيف تُعامل البطاقات الائتمانية في نسبة DBR؟
من أكثر الأسئلة شيوعًا: «عندي بطاقة ائتمان لكن لا أستخدمها، فهل تؤثر على DBR؟». لا يمكن الإجابة برقم موحد لكل بنك ومنتج. قد تنظر المؤسسات إلى حد البطاقة أو الالتزام المعتمد عليها أو الرصيد وطريقة السداد ضمن سياستها، ويجب الاستفسار عن طريقة الاحتساب التي يطبقها البنك على طلبك. المهم أن عدم استخدام البطاقة لا يثبت تلقائيًا أن أثرها الائتماني صفر.
راجع عدد بطاقاتك وحدودها الفعلية والرسوم وأي رصيد قائم. إذا كنت لا تحتاج بطاقة أو حدًا مرتفعًا، فقد يكون من المناسب دراسة خفض الحد أو الإغلاق وفق احتياجك، لكن هذا القرار قد تكون له آثار أخرى ويجب تنفيذه بطريقة صحيحة والتأكد من تحديث البيانات. لا تتعامل مع البطاقة وكأنها غير موجودة بمجرد دفع الحد الأدنى أو إيقاف استخدامها.
وقد تؤثر طريقة دفع الحد الأدنى على تكلفة البطاقة حتى عندما لا يظهر أثرها واضحًا في حسابك المنزلي. لذلك احسب تكلفة الاقتراض الدوّار ومجموع ما تدفعه فعليًا، واستخدم حاسبة سداد البطاقة الائتمانية لتكوين تصور عن مدة السداد عند أسعار وافتراضات محددة.
DBR عند شراء المديونية: قبل النقل وبعده
إذا كنت تنقل تمويلًا من بنك إلى آخر، يجب ألا تحسب القرض القديم والجديد دائمًا كأنهما سيستمران معًا إلى الأبد، ولا أن تحذف القديم قبل إغلاقه فعليًا. البنك الجديد يحدد متطلبات التسوية وكيفية تقييم الالتزامات القائمة والمستقبلية، وقد يربط الموافقة النهائية بإغلاق منتج أو تخفيض حد. لذلك اكتب سيناريو «قبل النقل» و«بعد التسوية المؤكدة» مع بيان ما الذي سيتغير، حتى تكون المقارنة شفافة.
مثال سريع: عميل دخله 20,000 درهم، وإجمالي التزاماته الحالية 9,000 درهم، فتكون النسبة 45%. إذا كان من ضمنها تمويل شخصي 5,500 درهم، وسيُستبدل بقسط جديد 4,200 درهم، يصبح المجموع بعد التسوية 7,700 درهم، أي 38.5%، بافتراض ثبات جميع البنود الأخرى. هذا الحساب مفيد للتحليل المبدئي، لكن رسوم النقل وطول المدة والتزامات إضافية قد تغير جدوى العرض.
إذا اقترح العرض إضافة سيولة جديدة، لا تحسب أثر خفض القسط وحده. قارن «المديونية التي ستُغلق» بما سيبقى من تمويل جديد وما ستتسلمه من مال. فقد تكون النسبة أقل اليوم لكن إجمالي الالتزامات أطول زمنًا أو أعلى تكلفة. اختر ما يناسب قدرة السداد على مدى العقد كله.
هل انخفاض DBR يضمن الموافقة على القرض؟
لا. النسبة معيار مهم من معايير الملاءة لكنها ليست معيار القبول الوحيد. يدرس البنك عادةً بيانات الدخل، وانتظام التحويل، وجهة العمل، والسجل الائتماني، والتزامات أخرى، والسن ومدة الخدمة، وسياسات المنتج. وقد يرفض الطلب إذا كان ملف العميل لا يلائم سياسة المخاطر أو نوع التمويل رغم أن النسبة تبدو أقل من حد تنظيمي عام.
كذلك قد تكون هناك فوارق بين النسبة التي حسبتها والنسبة التي يظهرها نظام البنك بسبب معلومات ائتمانية لم تكن في متناولك، أو اختلاف معاملة دخل متغير، أو بطاقة لم تغلق بعد. اطلب توضيحًا لطريقة الحساب قدر الإمكان، وصحح أي بيانات خاطئة بالطرق الرسمية، لكن لا تفترض أن كل اختلاف يعني خطأ من البنك.
ابحث عن تحسين حقيقي للوضع الائتماني: انتظام السداد، تقليل الالتزامات غير الضرورية، وتكوين احتياطي للطوارئ. تجنب الحلول التي تعتمد على إخفاء التزامات أو تزوير شهادات رواتب أو طلبات عشوائية للحصول على موافقة بأي طريقة؛ فهي تزيد المخاطر ولا تعالج المشكلة الأصلية.
متى تبدأ في تخفيض نسبة عبء الدين؟
ابدأ فورًا إذا كانت الأقساط تضغط على مصروفات الأسرة أو تجعلك تعتمد على البطاقة لتغطية احتياجات أساسية. يمكنك وضع أولويات: سداد التزامات مرتفعة التكلفة متى سمحت السيولة، ومراجعة البطاقات غير المستخدمة، وخفض المصروفات القابلة للتعديل، والبحث عن خطة سداد قابلة للاستمرار. لكن لا تسدد تمويلًا مبكرًا قبل التحقق من الرسوم والأثر المالي الصافي؛ فقد تكون السيولة اللازمة للطوارئ أهم في بعض الظروف.
إذا كان لديك تمويلان قد تنتهي مدة أحدهما قريبًا، فاحسب أثر انتهاء ذلك القسط قبل طلب تمويل جديد. وربما يصبح وضعك أفضل دون نقل مديونية أو رسوم إضافية. وإذا كنت تفكر في تمديد مدة الالتزام لتخفيض DBR، قارن التكلفة الإجمالية، لأن مدة أطول قد تزيد ما تدفعه مع الزمن.
أحيانًا يكون السؤال الأصح هو «كيف أزيد المساحة المتبقية من دخلي؟» وليس «كيف أصل لأقصى DBR ممكن؟». النسبة الرقابية حد لحماية النظام والمقترض، وليست هدفًا يجب استهلاكه بالكامل. حافظ على هامش يساعدك في مواجهة المواصلات والإيجار والتغيرات العائلية أو الصحية.
دور تقرير AECB في التقييم
قد تستخدم البنوك المعلومات الائتمانية للتحقق من التسهيلات وسلوك السداد. من المهم أن تفهم الفرق بين التقرير الذي يعرض عناصر عن الحسابات والالتزامات، والدرجة الائتمانية التي تلخص جوانب من المخاطر وفق نموذج إحصائي. لا تفترض أن درجة جيدة تغني عن احتساب DBR أو أن وجود تقرير خالٍ من التأخر يعني وجود قدرة كافية لتمويل جديد.
إذا لاحظت التزامًا لم يعد قائمًا أو معلومة غير دقيقة، احتفظ بمستند الإغلاق واطلب التصحيح من خلال القنوات المختصة. وجود المستندات يحوّل الاعتراض من نقاش عام إلى طلب واضح يمكن مراجعته. وراجع شرح تقرير AECB لفهم العناصر التي تستحق الانتباه قبل تقديم طلب جديد.
تجنب كذلك الإفراط في الانشغال بالرقم وحده. قد يحقق شخص نسبة DBR جيدة لكنه لا يملك احتياطيًا نقديًا، بينما يستطيع آخر تحمل أقساطه الحالية لكنه يحتاج إلى تنظيم الميزانية. القرار الجيد يستخدم معايير متعددة، ولا يختزل العميل في النسبة أو الدرجة.
جدول مراجعة سريع قبل إدخال بياناتك في الحاسبة
اكتب الراتب المؤهل الشهري ومصدر أي دخل إضافي، ثم دوّن أقساط القروض الشخصية، وتمويل السيارة، والعقار، والتزامات البطاقات التي يحددها البنك، وأي تسهيلات أخرى. تحقق من عدم ازدواج إدخال التزام واحد تحت مسميين، ومن أن مدة كل قسط صحيحة، ومن أن الالتزام الذي انتهى تم إغلاقه وتحديثه بصورة رسمية. إذا كانت لديك معلومات غير مكتملة، لا تخترع رقمًا؛ استخدم تقديرًا معلّمًا بوضوح لحين التأكد.
أنشئ بعد ذلك ثلاث نسخ من الحساب: وضعك الحالي، ووضعك لو حصلت على تمويل جديد، ووضعك لو أغلقت تمويلًا قديمًا أو نقلت مديونية. لا تنس أن البنك قد يحتسب بيانات إضافية وفق سياساته. هذه السيناريوهات تكشف أثر القرار بدل الاكتفاء بنسبة لا تشرح ما تغيّر بين الحالات.
استخدم حاسبة DBR للبدء، ثم حاسبة شراء المديونية إذا كان هدفك إعادة التمويل. واطلع على مقارنة عروض شراء المديونية حتى تربط النسبة بالتكلفة الكلية، وليس بقرار الموافقة وحده.
كيف تساعدك Nexora Finance على فهم الخيارات؟
في Nexora Finance نراجع الوضع الحالي ونوضح خيارات التمويل المتوافق مع الشريعة التي قد تكون متاحة من خلال البنوك الإسلامية التي نتعاون معها في الإمارات. المراجعة للعميل مجانية، لكن الموافقة والحدود والرسوم وشروط السداد يقررها البنك الممول وفق سياساته والقواعد المعمول بها.
الاستشارة الجيدة تبدأ بالاستماع وفهم المشكلة: هل لديك أقساط متعددة؟ هل تريد نقل التمويل إلى بنك آخر؟ هل تعاني من تأخر في السداد؟ أم تريد معرفة إن كان التمويل الجديد مناسبًا أصلًا؟ يمكنك الاطلاع على خدمة توحيد الالتزامات أو التواصل معنا لطلب مراجعة مبدئية دون وعد مسبق بنتيجة.
أسئلة شائعة حول حساب DBR في الإمارات
هل الحد الأقصى للـDBR هو 50% لكل القروض؟
تتضمن المادة السابعة من التنظيم الأساسي للأفراد حدًا عامًا قدره 50% للقروض والتسهيلات في نطاقها، مع أحكام خاصة بالتقاعد واشتراطات قد تختلف بحسب المنتج. توجد أيضًا قواعد أخرى لبعض المنتجات والتمويل العقاري. لذا ينبغي دائمًا قراءة نطاق النص الذي ينطبق على حالتك، ولا يجوز اعتبار 50% موافقة آلية أو حدًا واحدًا لكل ظروف التمويل.
هل تُحتسب بطاقة ائتمان لا أستخدمها؟
يمكن أن تدخل البطاقة أو حدها ضمن تقييم الالتزامات بحسب طريقة احتساب البنك. لا توجد إجابة مضمونة بأن الأثر صفر لمجرد عدم استخدام البطاقة. اسأل الجهة الممولة عن الطريقة المطبقة على طلبك، وراجع التسهيلات المفتوحة في التقرير الائتماني قبل إدخال أرقامك في الحاسبة.
هل يمكن للبنك احتساب دخلي الإضافي؟
قد يُقبل دخل إضافي إذا كان منتظمًا وقابلًا للتحقق وضمن سياسة البنك وشروطه. لا يُستحسن اعتبار مكافأة غير مضمونة راتبًا ثابتًا. قد يطلب البنك إثباتات أو يطبق أسلوبًا مختلفًا للتقييم. لذلك ضع سيناريو محافظًا يعتمد على الدخل الأكثر ثباتًا بدل تكبير المقام في المعادلة بصورة غير واقعية.
ماذا يعني DBR بنسبة 58%؟
يعني في الحساب الأولي أن الالتزامات الشهرية المحتسبة تساوي 58% من الدخل المؤهل المدخل. هذه نسبة أعلى من الحد العام الوارد في القاعدة التنظيمية الأساسية للأفراد، لكن الخطوة الصحيحة هي مراجعة صحة الأرقام ونوع المنتج والحالة، والتحدث إلى الجهة الممولة بشأن الخيارات الملائمة، وليس افتراض إمكانية تمويل جديد مضمون.
هل شراء المديونية يخفض DBR بالضرورة؟
قد يخفضها إذا انخفضت الأقساط المحتسبة بعد التسوية الفعلية وبقي الدخل ثابتًا، لكنه ليس نتيجة مضمونة. قد يتضمن النقل تمويلًا إضافيًا أو التزامات ورسومًا جديدة، وقد يختلف احتساب البنك. احسب السيناريو قبل النقل وبعده، وقارن إجمالي التكلفة ومدة السداد أيضًا.
هل حاسبة DBR بديل عن تقييم البنك؟
لا. الحاسبة أداة للتوعية وإجراء تقدير قائم على البيانات التي يدخلها المستخدم. البنك يتحقق من المستندات والدخل والسجل والالتزامات ويطبق سياساته ومتطلبات المنتج. استخدم الناتج لفهم وضعك وطرح الأسئلة الصحيحة، لا بوصفه شهادة أهلية أو موافقة مسبقة.
مصادر الأرقام والقواعد
- مصرف الإمارات المركزي – المادة (7) أقساط السداد، C 29/2011: حد 50% والحكم المتعلق بـ30% عند امتداد التسهيل للتقاعد.
- مصرف الإمارات المركزي – معايير حماية المستهلك: تقييم الملاءمة والقدرة على تحمل الالتزامات.
- مصرف الإمارات المركزي – الممارسة المسؤولة للتمويل، C 2/2026: فحص الائتمان والقدرة على السداد.
ملاحظة: كل الأمثلة الرقمية افتراضية وتوضح طريقة الحساب فقط؛ لا تثبت الأهلية أو قبول أي منتج. راجع الشروط الرسمية من البنك قبل التوقيع.
هل تفكر في نقل تمويلك أو إعادة ترتيب أقساطك؟
يمكننا مراجعة خيارات التمويل الإسلامي المتاحة لحالتك، دون رسوم استشارية على العميل ودون وعود بموافقة مسبقة.
اطلب تواصلًا من Nexora Finance